Los ETF de oro estadounidenses registran una cuota de mercado mínima histórica mientras Asia se expande ante la caída de los precios
El PRECIO DEL ORO cayó el martes, tras la reanudación de la actividad en el mercado de bonos estadounidense tras el fin de semana del Día de Colón.
Lo que prolongó la racha bajista más larga del metal precioso en una década, ya que los datos apuntaban a una débil demanda especulativa y de inversión en fondos cotizados (ETF) de oro por parte de los operadores de la mayor economía del mundo.
Dado que el precio del oro en dólares estadounidenses lleva ya seis semanas consecutivas cayendo, las apuestas especulativas a la subida de los precios del oro también se han reducido durante seis semanas seguidas en los futuros y opciones de la Comex, según datos del regulador estadounidense CFTC.
A nivel mundial, por el contrario, los fondos cotizados en bolsa respaldados por oro se han expandido, lo que ha requerido 80 toneladas adicionales de lingotes y ha desafiado la correlación más habitual del sector de los ETF de oro con los precios.
Sin embargo, los ETF de oro cotizados en EE. UU. solo han representado el 38,1 % de ese crecimiento, registrando salidas netas en tres de las últimas seis semanas y representando ahora una cuota del 49,6 % de las carteras totales del sector mundial de ETF de oro, según datos recopilados y publicados por el Consejo Mundial del Oro, organismo de la industria minera.
Esa cifra ha descendido desde el 51,9 % registrado a principios de este año y marca un mínimo histórico para la cuota de los ETF estadounidenses en el mercado mundial del sector.
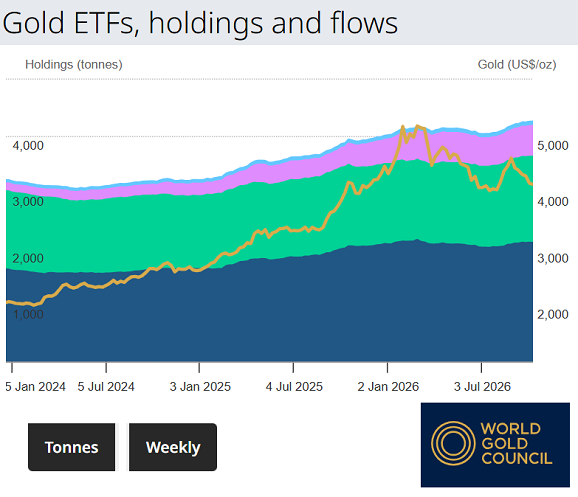
Según los datos del WGC, en los 12 meses transcurridos hasta finales de septiembre, los ETF cotizados en EE. UU. representaron el 29,8 % del crecimiento neto de 402 toneladas de los ETF de oro a nivel mundial, superando la cuota europea del 20,4 %, pero muy por detrás de Asia, con un 48,5 %.
La razón por la que el oro no vuelve a cotizar a 5.000 dólares, ni siquiera a 10.000, es que los inversores institucionales estadounidenses siguen sin participar, afirmó la semana pasada Nicky Shiels, estratega del grupo suizo de refinación de oro y finanzas MKS Pamp, al presidir el debate del Panel de Inversiones en la conferencia anual de las asociaciones profesionales LBMA y LPPM.
El catalizador para que compren oro, respondió el gestor de inversiones Shayne McGuire, será el mercado de bonos, ya que la enorme magnitud de la nueva oferta en el mercado de deuda simplemente no permitirá que bajen los rendimientos.
«El año pasado fue extraño», declaró McGuire en la conferencia sobre el mercado de metales preciosos, porque el repunte de los precios del oro no alertó a los inversores institucionales de que se avecinaban grandes problemas en los bonos.
«Creo que sucederá con el tiempo».
Dado que el oro ha caído un 8,5 % desde el final del fuerte repunte de su precio a finales de agosto, la posición alcista neta de los fondos de cobertura y otros operadores de fondos gestionados en los futuros y opciones sobre oro de EE. UU. se ha reducido en casi una cuarta parte.
Se trata de la caída más pronunciada en seis semanas de la posición especulativa neta del oro en la Comex en contratos de futuros y opciones desde que el precio récord de este metal precioso alcanzado este mes de enero fue seguido, en primer lugar, por la mayor volatilidad registrada desde la quiebra de Lehman Brothers en 2008 y, a continuación, por el inicio de la guerra de EE. UU. e Israel contra Irán a principios de marzo.
Equivalente a una posición nocional de 357 toneladas a fecha del pasado martes, fecha de referencia de la CFTC, la posición neta larga en futuros y opciones sobre el oro de la Comex de los especuladores de fondos gestionados también era una quinta parte menor que su media de los últimos cinco años.
Por su parte, el gigante SPDR Gold Trust (NYSEArca: GLD), que cotiza principalmente en Nueva York, cerró el lunes necesitando una quinta parte menos de respaldo en oro que el récord establecido cuando la campaña de «impresión de dinero» de la Fed estadounidense (QE) alcanzó su punto álgido a finales de 2012, mientras que el segundo ETF de oro del mundo, el producto de iShares (NYSEArca: IAU), es actualmente un octavo más pequeño que en su máximo de noviembre de 2020, cuando el oro cayó en picado desde su máximo alcanzado durante la pandemia de la COVID-19 tras conocerse el éxito de los ensayos de la vacuna de Pfizer.





 RSS feed
 Contacto