El oro recorta ganancias tras los débiles datos de empleo de EE. UU.; la demanda de ETF se mantiene firme a pesar de los elevados rendimientos de los bonos
Los precios del oro subieron el viernes después de que el informe de empleo de EE. UU., peor de lo esperado, provocara una caída de los rendimientos de los bonos y del dólar.
Antes de ceder gran parte de esas ganancias. A pesar de que los tipos de interés a largo plazo de EE. UU. se mantienen cerca de máximos de varias décadas en medio de la preocupación por los elevados niveles de deuda pública, el oro ha seguido cotizando en niveles históricamente altos, respaldado por una demanda de inversión resistente, que incluye entradas continuas en los ETF respaldados por oro, escribe Atsuko Whitehouse en BullionVault.
El oro al contado subió un 0,9 %, hasta los 4 216 dólares por onza, inmediatamente después de conocerse los datos, antes de ceder gran parte de esa subida más adelante en la sesión. Este movimiento redujo inicialmente su caída semanal al 1,1 %. Aun así, el oro se mantuvo en torno al nivel de lo que entonces era su máximo histórico, alcanzado en diciembre de 2025. El metal amarillo cayó un 8,5 % en septiembre, a medida que el dólar se fortalecía y los precios del crudo subían.
El índice del dólar —una medida del valor de la moneda estadounidense frente a sus principales homólogos— bajó ligeramente el viernes tras la publicación del informe de empleo de EE. UU., después de haber subido un 1,75 % en septiembre. Los rendimientos de los bonos del Tesoro estadounidense a diez años —un tipo de referencia tanto para el Estado como para muchos costes de financiación y de endeudamiento comercial— también cayeron tras los datos, retrocediendo desde el máximo de 24 años registrado el jueves, en torno al 5,35 %. El rendimiento de referencia había subido 53,5 puntos básicos, o un 11,2 %, durante el mes de septiembre.
Los tipos de interés reales también subieron bruscamente, y los rendimientos de los TIPS a 10 años registraron en septiembre su mayor subida mensual en cuatro años.
«Con la disparada de los rendimientos estadounidenses y del dólar, un modelo de regresión indica que el oro debería estar mucho más bajo», afirmó Nicky Shiels, director de Investigación y Estrategia de Metales de MKS PAMP SA, añadiendo que su «prima de devaluación» real se sitúa en torno a los 840 dólares por onza.
En septiembre, las posiciones en SPDR Gold Shares (NYSEArca: GLD) e iShares Gold Trust (NYSEArca: IAU), los dos mayores ETF de oro del mundo, aumentaron por primera vez en el mismo mes desde febrero. Las posiciones en GLD aumentaron en 13,3 toneladas (1,3 %), lo que supone el tercer incremento mensual consecutivo, mientras que las de IAU aumentaron en 3,0 toneladas (0,7 %), su primer aumento mensual desde abril.
Estas modestas entradas de capital han continuado en octubre, con un aumento de las posiciones en GLD e IAU del 0,2 % y el 0,1 %, respectivamente, en lo que va de semana hasta el jueves.
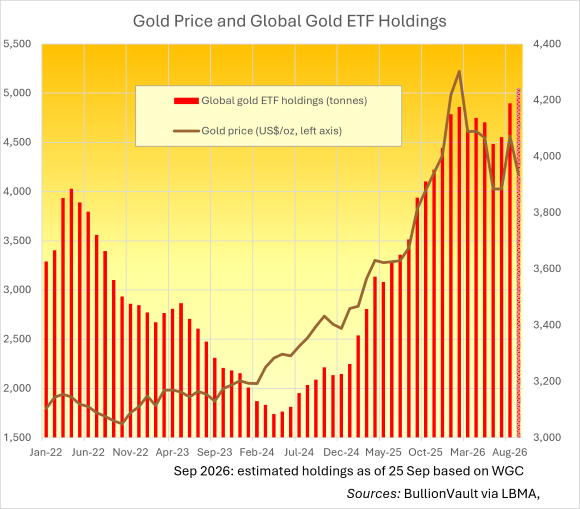
La resistencia de la demanda de inversión en ETF también fue evidente a nivel mundial. Los datos del Consejo Mundial del Oro muestran que las tenencias globales de los ETF de oro ya habían alcanzado un récord de 4.189 toneladas a finales de agosto. Posteriormente, los ETF de oro a nivel mundial registraron entradas netas de aproximadamente 52 toneladas en las cuatro semanas hasta el 25 de septiembre, lo que indica que las tenencias se mantuvieron en niveles récord a pesar del fuerte aumento de los rendimientos de los bonos y del retroceso de los precios del oro durante el mes.
«En septiembre se produjo una llamativa divergencia entre el oro y la demanda de inversión», afirmó Ole Hansen, estratega de materias primas de la plataforma de derivados Saxo Bank.
«Las continuas entradas sugieren que los inversores miraban más allá de los obstáculos inmediatos que suponen los mayores rendimientos reales y, en cambio, se centraban en lo que esos mayores costes de financiación podrían significar en última instancia para la sostenibilidad fiscal y los ya elevados niveles de deuda pública», continuó Hansen.
La preocupación por la situación fiscal de Francia se intensificó esta semana después de que el Gobierno presentara su presupuesto para 2027, que incluye recortes de gasto y subidas de impuestos destinados a reducir el déficit. La deuda pública francesa alcanzó los 3,60 billones de euros, es decir, el 119 % del PIB, al final del segundo trimestre, mientras que el Gobierno tiene previsto emitir una deuda récord de 340 000 millones de euros en 2027. El anuncio del presupuesto se produjo además en medio de protestas y huelgas a nivel nacional, con manifestaciones de estudiantes y trabajadores del sector público contra los recortes de gasto previstos y otras reivindicaciones, algunas de las cuales se tornaron violentas.
El rendimiento de los bonos del Estado francés a 10 años subió a su nivel más alto desde 2002, alcanzando el 4,96 % el jueves, mientras que el diferencial respecto a los bonos alemanes (Bunds) se amplió hasta su nivel más alto desde la crisis de la deuda soberana de la zona del euro en 2012.
Ese mismo día, en medio de una preocupación generalizada por la inflación y la situación fiscal, el rendimiento de los bonos del Estado británicos a 30 años superó brevemente el 6 % por primera vez desde 1998; el rendimiento de los bonos del Estado japoneses a 10 años subió hasta alrededor del 3,1 %, cerca de su máximo en varias décadas; y el rendimiento de los bonos del Estado italianos a 10 años se situó en el 4,69 %.
Los niveles de deuda pública también siguen siendo elevados en estas economías, con una deuda pública bruta en torno al 100 % del PIB en el Reino Unido y estimada en alrededor del 207 % en Japón y del 138 % en Italia en 2026, según el FMI.
El empleo no agrícola en EE. UU. aumentó en solo 29 000 puestos de trabajo en septiembre, muy por debajo de las previsiones de alrededor de 90 000, mientras que la tasa de desempleo subió ligeramente del 4,1 % al 4,2 %. Los ingresos medios por hora también resultaron más débiles de lo esperado, con un aumento del 0,1 % respecto al mes anterior y del 3,0 % respecto al mismo mes del año anterior, frente a las previsiones del 0,3 % y el 3,2 %, respectivamente. El aumento del empleo en agosto también se revisó a la baja, pasando de los 162 000 puestos de trabajo comunicados inicialmente a 133 000, lo que se suma a los indicios de enfriamiento del mercado laboral estadounidense.
Los datos más débiles redujeron las expectativas de una nueva subida de tipos por parte de la Reserva Federal en su reunión de octubre, y los mercados de futuros situaron la probabilidad por debajo del 20 % tras la publicación, frente a más del 25 % anterior. No obstante, los mercados siguieron descontando una probabilidad superior al 70 % de que se produzca al menos una subida más de los tipos de interés de aquí a diciembre.
Los precios del petróleo cayeron más de un 2 % el viernes, con el crudo Brent por debajo de los 100 dólares el barril, tras conocerse que los países europeos estaban debatiendo nuevas liberaciones de gasóleo y crudo de sus reservas, mientras que los flujos de petróleo procedentes de Oriente Medio seguían recuperándose.
Esto se produjo tras una fuerte subida el jueves, cuando el Brent se disparó más de un 4 % hasta situarse por encima de los 102 dólares el barril, tras conocerse que EE. UU. iba a enviar un tercer portaaviones y hasta 10 000 soldados adicionales a Oriente Medio, mientras el presidente Donald Trump sopesaba nuevos ataques contra Irán. La suspensión por parte de China de las exportaciones de productos petrolíferos se sumó a las preocupaciones sobre el endurecimiento de la oferta mundial de combustible.
Los precios de la plata, un metal principalmente industrial —cuya demanda anual procede en casi un 60 % de usos industriales—, también subieron un 1,1 % hasta los 61,87 dólares por onza inmediatamente después de la publicación de los datos de empleo de EE. UU., antes de ceder esas ganancias más adelante en la sesión. El metal gris cayó un 13,6 % en septiembre. Aun así, el metal se mantuvo en torno al nivel de su máximo histórico alcanzado en diciembre de 2025.





 RSS feed
 Contacto